NIA 710

NIA 710 – Información comparativa – Cifras correspondientes de períodos anteriores y estados financieros comparativos

Trata de las responsabilidades que tiene el auditor en relación con la información comparativa en una auditoría de estados financieros. La naturaleza de la información comparativa depende del marco  de referencia de información financiera aplicable y el auditor puede distinguir dos formas de esta responsabilidad de informar las cifras correspondientes y estados financieros comparativos.
Esta diferencia se hace evidente en los dictámenes de auditoría para las cifras correspondientes la opinión de los estados financieros se refiere al período actual, mientras que para los estados financieros comparativos la opinión deber referirse a cada período por el cual se presentan los estados financieros.

Objetivo:
El auditor debe obtener la suficiente y apropiada evidencia de auditoría sobre si la información comparativa incluida en los estados financieros está presentada de acuerdo al marco de referencia de información financiera aplicable y cumple con los requisitos pertinentes.

El auditor debe presentar su dictamen de acuerdo a las responsabilidades de dictaminar del auditor.
Requisitos

Procedimientos de auditoría
El auditor debe determinar si los estados financieros incluyen información comparativa de ejercicios anteriores y si esta información está organizada adecuadamente para esto el auditor debe evaluar si los montos y revelaciones presentados concuerdan con los establecidos en el ejercicio anterior, y si están acorde a las políticas contables aplicables, en caso de que se haya realizado algún cambio en las políticas el auditor debe determinar i se llevaron a cabo los cambios pertinentes.  El auditor deberá llevar  a cabo los procedimientos de auditoría necesarios para obtener la suficiente y apropiada evidencia sobre si existen representaciones erróneas en la información comparativa.


Dictamen de auditoría:
Cuando se presentan cifras correspondientes, el auditor deberá incluir en su opinión si el dictamen del auditor del ejercicio anterior incluye:

  • Una opinión con salvedad
  • Una opinión negativa
  • Una abstención de opinión
Deberá indicar si el asunto especificado no fue resuelto.
Cuando los estados financieros presentaron representaciones erróneas de importancia relativa y la opinión o fue previamente modificada y las cifras correspondientes no fueron debidamente corregidas.
Si los estados financieros del ejercicio anterior fueron auditados por otro auditor, el auditor puede referirse al dictamen del auditor siempre y cuando sea posible de acuerdo a las normas y regulaciones aplicables.  El auditor deberá presentar en un párrafo de otro asunto en el dictamen del auditor que los estados financieros fueron auditados por otro auditor, su tipo de opinión y si se realizó alguna modificación, las razones para hacerlo; y fecha del dictamen.

Cuando los estados financieros del ejercicio anterior no fueron auditados, también el auditor deberá declararlo en su dictamen en un párrafo de otro asunto.


EJEMPLO DE DICTAMENES

EJEMPLOS DE DICTAMENES SEGUN NIA 700 Y 705

En el siguiente enlace (link) se encontrará un documento la cual nos muestra un ejemplo o caso practico de las siguientes tipos de opinión;

OPINIÓN NO MODIFICADA - LIMPIA
OPINIÓN MODIFICADA:
- Con salvedades
-  Negativa - Adversa
- Abstención de Opinión

https://www.ccpm.org.mx/avisos/aviso-41-modelos-informe-auditor.pdf

NIA 705 OPINION MODIFICADA

NIA 705 - OPINION MODIFICADA

El NIA es la normativa sobre la responsabilidad del auditor,de emitir un informe adecuado en función de las circunstancias cuando, al formarse una opinión de conformidad con la NIA 7001, concluya que es necesaria una opinión modificada sobre los estados financieros.
Objetivos:
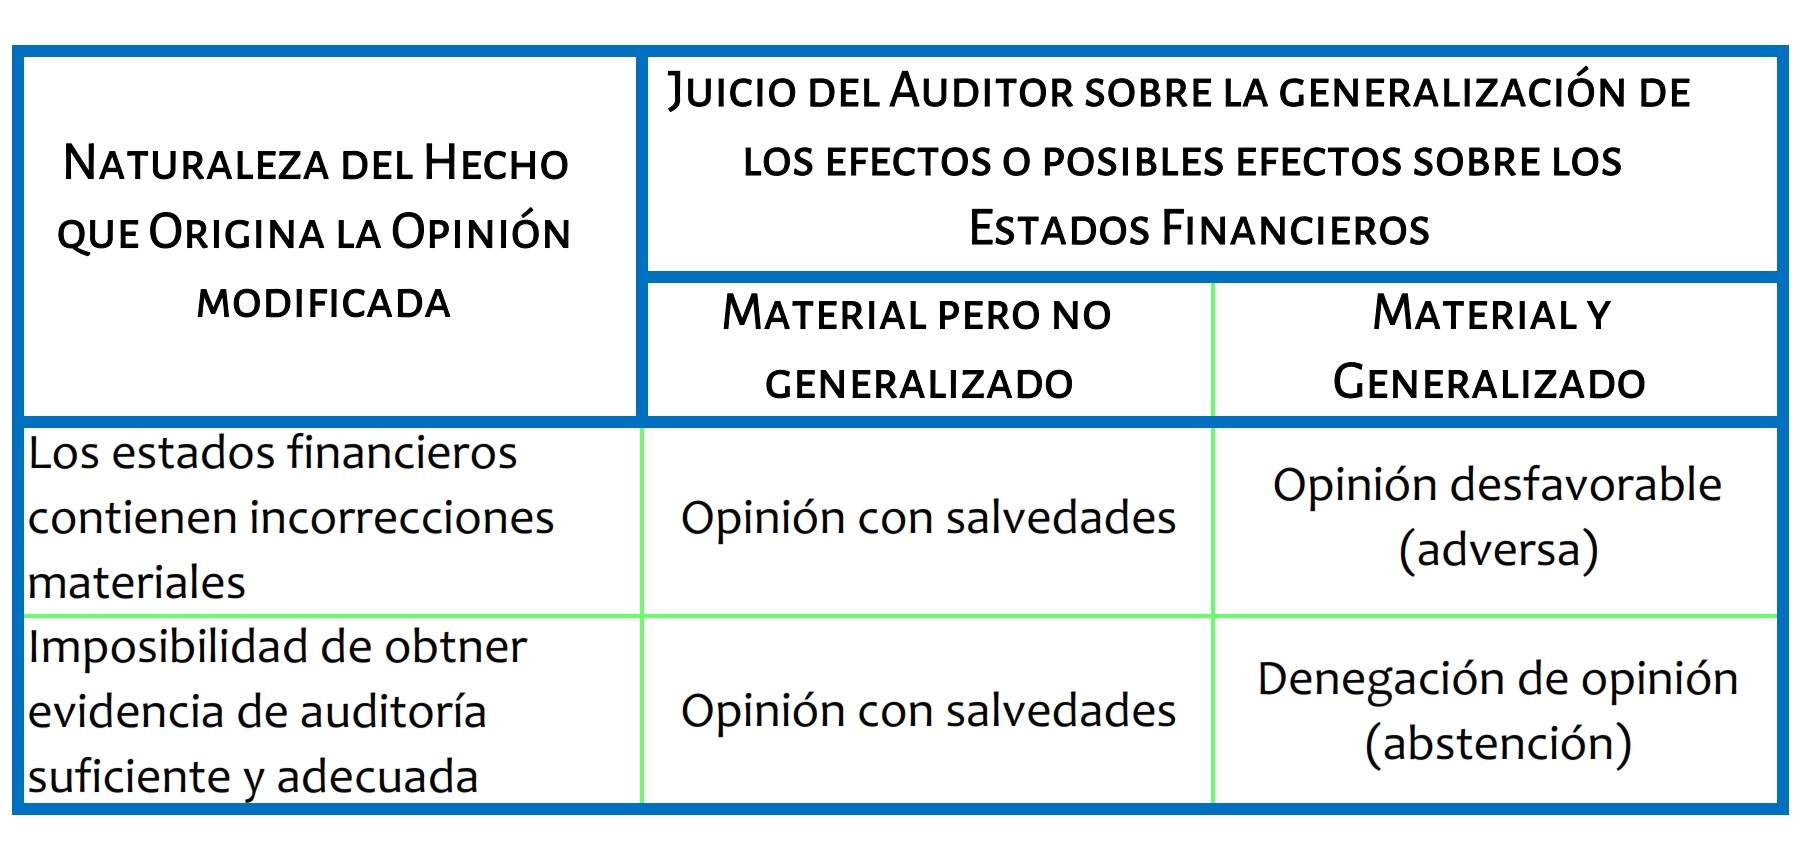
El objetivo del auditor es expresar, con claridad, una opinión modificada adecuada sobre los estados financieros cuando:
•           el auditor concluya que, sobre la base de la evidencia de auditoría obtenida, los estados financieros en su conjunto no están libres de incorrección material; o
•           el auditor no pueda obtener evidencia de auditoría suficiente y adecuada para concluir que los estados financieros en su conjunto estén libres de incorrección material.

TIPOS DE OPINION

a) Opinión Con salvedades
Opinión con salvedad, en la cual el auditor expresar su opinión cuando, habiendo obtenido evidencia en auditoria suficiente y adecuada que estén  libre de incorrecciones, individualmente o de forma agregada, son materiales pero no generalizadas.

b) Opinión Desfavorable o Adverda
Una opinión adversa declara que los estados financieros examinados no presentan una situación  financiera razonable, ni los resultados de operaciones, ni los flujos de efectivos a una fecha determinada, con lo cual, el auditor efectúa la calificación más seria que existía en su catalogo de opiniones-


c) Abstención de opinión
En esta circunstancia el auditor no expresa opinión en relación a los estados financieros, debido a restricciones importantes sufridas en el desarrollo de su trabajo que le impidan acceder a documentación comprobatoria, para formarse una opinión razonable sobre una o varias cuentas importantes de los estados financieros. Estas situaciones pueden ser ocasionadas por limitaciones impuestas, se pone en serias dudas la confiablidad de los datos sobre los estados financieros.

Resultado de imagen para tipos de opinion de auditoria


INFORMES GERENCIALES

INFORMES GERENCIALES

Se denominan informes gerenciales a los informes presentados por el gerente de una empresa. Los informes gerenciales están dirigidos a los directivos de la empresa.

En el informe gerencial, el gerente puede dar una relación minuciosa de las circunstancias que ocurren en la sucursal o sucursales que se encuentran a su cargo. Para realizar un informe el gerente utiliza los respectivos informes presentados por los jefes de área, contadores, administradores, jefes de personal y personal correspondiente, con los cuales realiza el informe correspondiente.

Objetivos de los Informes Gerenciales

GENERAL: Es informar acerca de la situación de la empresa y el nivel de riesgo al que está expuesta. El potencial de un buen informe es tremendo, pues permite a la empresa mostrar su profesionalidad en estas áreas, además de crear confianza a nivel externo e interno mediante una combinación óptima de contenidos técnicos y presentación.Sin embargo, los informes pueden incluir elementos persuasivos, tales como recomendaciones, sugerencias u otras conclusiones motivacionales que indican posibles acciones futuras que el lector del informe pudiera adoptar.

ESPECIFICO: Realizar la unión de los factores relacionados con los objetivos estratégicos de la empresa, los objetivos de cada área y las competencias de las personas
Los informes pueden ser públicos o privados y tratan a menudo sobre preguntas planteadas por individuos del gobierno, los negocios, la educación o la ciencia.

ESTRUCTURA

- Introduccion
- Antecedentes
- Metodologia
- Resultados
- Limitaciones
- Conclusiones
- Recomendaciones
- Informacion complementaria

Los datos necesarios en un informe son:
Nombre del gerente
Nombre de los auxiliares responsables (Administradores y contadores)
Fecha
Dirección de la sucursal o de la empresa
Fuentes
Recomendaciones
Anexos correspondientes.

Resultado de imagen para INFORMES GERENCIALES

INFORME DE AUDITORIA INTERNA

INFORME DE AUDITORIA INTERNA

La Auditoría Interna es aquella que se practica como instrumento de la propia administración encargada de la valoración independiente de sus actividades.

Esencialmente un Informe es más o menos un documento oficial que presenta los hechos para la información de determinados usuarios interesados. Este resume investigaciones y análisis y los hechos pueden llevar a conclusiones y Recomendaciones que representan una cuidadosa y considerada opinión. Requiere por tal razón de una cuidadosa y exacta presentación, ya que la información que proporciona puede determinar futura acción.

El informe parte de los resúmenes de los temas y de las Actas de Notificación de los Resultados de Auditoría (parciales) que se vayan elaborando y analizando con los auditados, respectivamente, en el transcurso de la auditoría.

A partir de las orientaciones del jefe de grupo y lo que se dispone en su Organización de Auditoría Interna, el auditor va preparando en el transcurso de la auditoría todas las memorias de cada uno de los Temas, utilizando para ello los papeles de Trabajo que constituyen las Notas, la que debe confeccionarse inmediatamente después de concluido el análisis del tema con los dirigentes y funcionarios correspondientes a la Unidad auditada, y de las cuales tomará la propuesta del informe final con los aspectos a considerar en cada tema.

La elaboración del informe final de auditoría es una de las fases más importante y compleja de la auditoría, por lo que requiere de extremo cuidado en su confección.

La capacidad y habilidad del auditor en la redacción del informe, son fundamentales para que este logre sus objetivos y cumpla con los propósitos de ofrecer los elementos que permitan al lector conocer, de forma fácil, los resultados del trabajo realizado por los auditores.

El estilo de redacción es muy propio de cada persona, por lo que es difícil establecer parámetros o reglas rígidas sobre esto; no obstante se debe:
  • Evitar la repetición excesiva de vocablos.
  • No utilizar siglas o abreviaturas que no hayan sido declaradas previamente; salvo que sean muy conocidas, como: MP, UM, MLP, etc.
  • No utilizar términos ofensivos o vulgares
  • Utilizar palabras comunes y de uso generalizado.
  • Redactar en forma impersonal.
  • Utilizar adecuadamente los signos de puntuación.
  • En la copia del informe que se archiva en el expediente de la auditoría, se debe señalar, al lado de cada hallazgo, las Referencias del Papel que lo originó dicho señalamiento.

Forma y contenido

Los auditores internos deben preparar informes por escrito para comunicar los resultados de cada servicio de Auditoría y Consultoría prestado en su organización.
El informe debe incluir:
  • los objetivos de la Auditoría Interna, su alcance y metodología;
  • exponer con claridad los hallazgos significativos y sus conclusiones; y
  • declarar que la Auditoría Interna se realizó de acuerdo con estas normas.
  • los informes por escrito son necesarios para:
  1. comunicar los resultados de la Auditoría Interna a los dirigentes y funcionarios que correspondan de los niveles de dirección facultados para ello;
  2. reducir el riesgo de que los resultados sean mal interpretados; y
  3. facilitar el seguimiento para determinar si se han adoptado las medidas correctivas apropiadas.

REDACCIÓN DE HALLAZGOS

REDACCION DE HALLAZGOS

La auditoría es vital ya que hace parte del conjunto de elementos que permiten verificar si el sistema Hace lo que Planificó y son un punto de partida para Actuar mediante acciones de mejoramiento.
Primero es necesario tener claridad en los conceptos, poco podemos hablar si no hay claridad sobre estos, es por esto que vamos a identificar inicialmente 2 basados en la norma ISO 19011:20012:
  • Criterios de auditoría: Conjunto de políticas, procedimientos o requisitos usados como referencia frente al cual se compara la evidencia de la auditoría.
  • Evidencia de auditoría: Registros, declaraciones de hechos o cualquier otra información que es pertinente para los criterios de auditoría y que es verificable.
Estos dos componentes integran el hallazgo. El primero hace referencia a los requisitos establecidos por la organización que el auditado debe cumplir y que debe ser delimitado antes de iniciar la auditoría puede ser la norma en que la empresa se está o pretende certificar, requisitos legales, procedimientos, políticas de gestión, todo lo que esté presente en el alcance de auditoría. El segundo hace referencia a comparar la realidad ante los requisitos aplicables, en qué grado se están cumpliendo estos criterios de auditoria.
Difícilmente se puede generar un hallazgo sin tener presente tanto los criterios de auditoría con la evidencia de auditoría. Ahora veamos dos nuevas definiciones también presentes en la norma ISO 19011:2012:
  • Hallazgo de auditoría: Resultados de la evaluación de la evidencia de la auditoría recopilada frente a los criterios de auditoría.
  • No Conformidad: Incumplimiento de un requisito.
Existen 3 tipos de hallazgos: Fortaleza, Observación-Oportunidad de Mejora y no conformidad, vamos a centrarnos en las no conformidades.

Teniendo en cuenta todo lo anterior, el hallazgo de auditoría es el resultado de comprar la evidencia de auditoría con los criterios de auditoría, si la evidencia no demuestra que se cumple el criterio de auditoría aplica una No conformidad.
Resultado de imagen para REDACCION DE HALLAZGOS

CONFIRMACIONES EXTERNAS (NIA 505)

NIA 505 - CONFIRMACIONES EXTERNAS

Objetivo:
El objetivo del auditor cuando utiliza procedimientos de confirmación externa es diseñar y aplicar dichos procedimientos con el fin de obtener evidencia de auditoría relevante y fiable.

Las confirmaciones son parte fundamental de la auditoria la cual son útil para la información para confirmar datos de los estados financieros.

TIPOS DE CONFIRMACION
Positiva: Esta de acuerdo
Negativa: No esta de acuerdo
Excepto: Si pero salvo que.....

Si la administración se niega el envío de confirmaciones, debe el auditor evaluar los riesgos, investigar razones por la cual la administración no quiere enviar dichas confirmaciones.

ELABORACION Y ENVIO
- La auditoria externa realiza el modelo la la carta de confirmacion
- La administracio o la entidad es la encargadda de enviar la carta de confirmacion a quien corresponda.

CONFIRMACIONES EN BASE NIAS A LOS ABOGADOS

- Como respuesta a los riesgos valorados en incorrecion material en las afirmaciones

- Para identificar litigios y reclamaciones