INFORMES GERENCIALES

INFORMES GERENCIALES

Se denominan informes gerenciales a los informes presentados por el gerente de una empresa. Los informes gerenciales están dirigidos a los directivos de la empresa.

En el informe gerencial, el gerente puede dar una relación minuciosa de las circunstancias que ocurren en la sucursal o sucursales que se encuentran a su cargo. Para realizar un informe el gerente utiliza los respectivos informes presentados por los jefes de área, contadores, administradores, jefes de personal y personal correspondiente, con los cuales realiza el informe correspondiente.

Objetivos de los Informes Gerenciales

GENERAL: Es informar acerca de la situación de la empresa y el nivel de riesgo al que está expuesta. El potencial de un buen informe es tremendo, pues permite a la empresa mostrar su profesionalidad en estas áreas, además de crear confianza a nivel externo e interno mediante una combinación óptima de contenidos técnicos y presentación.Sin embargo, los informes pueden incluir elementos persuasivos, tales como recomendaciones, sugerencias u otras conclusiones motivacionales que indican posibles acciones futuras que el lector del informe pudiera adoptar.

ESPECIFICO: Realizar la unión de los factores relacionados con los objetivos estratégicos de la empresa, los objetivos de cada área y las competencias de las personas
Los informes pueden ser públicos o privados y tratan a menudo sobre preguntas planteadas por individuos del gobierno, los negocios, la educación o la ciencia.

ESTRUCTURA

- Introduccion
- Antecedentes
- Metodologia
- Resultados
- Limitaciones
- Conclusiones
- Recomendaciones
- Informacion complementaria

Los datos necesarios en un informe son:
Nombre del gerente
Nombre de los auxiliares responsables (Administradores y contadores)
Fecha
Dirección de la sucursal o de la empresa
Fuentes
Recomendaciones
Anexos correspondientes.

Resultado de imagen para INFORMES GERENCIALES

INFORME DE AUDITORIA INTERNA

INFORME DE AUDITORIA INTERNA

La Auditoría Interna es aquella que se practica como instrumento de la propia administración encargada de la valoración independiente de sus actividades.

Esencialmente un Informe es más o menos un documento oficial que presenta los hechos para la información de determinados usuarios interesados. Este resume investigaciones y análisis y los hechos pueden llevar a conclusiones y Recomendaciones que representan una cuidadosa y considerada opinión. Requiere por tal razón de una cuidadosa y exacta presentación, ya que la información que proporciona puede determinar futura acción.

El informe parte de los resúmenes de los temas y de las Actas de Notificación de los Resultados de Auditoría (parciales) que se vayan elaborando y analizando con los auditados, respectivamente, en el transcurso de la auditoría.

A partir de las orientaciones del jefe de grupo y lo que se dispone en su Organización de Auditoría Interna, el auditor va preparando en el transcurso de la auditoría todas las memorias de cada uno de los Temas, utilizando para ello los papeles de Trabajo que constituyen las Notas, la que debe confeccionarse inmediatamente después de concluido el análisis del tema con los dirigentes y funcionarios correspondientes a la Unidad auditada, y de las cuales tomará la propuesta del informe final con los aspectos a considerar en cada tema.

La elaboración del informe final de auditoría es una de las fases más importante y compleja de la auditoría, por lo que requiere de extremo cuidado en su confección.

La capacidad y habilidad del auditor en la redacción del informe, son fundamentales para que este logre sus objetivos y cumpla con los propósitos de ofrecer los elementos que permitan al lector conocer, de forma fácil, los resultados del trabajo realizado por los auditores.

El estilo de redacción es muy propio de cada persona, por lo que es difícil establecer parámetros o reglas rígidas sobre esto; no obstante se debe:
  • Evitar la repetición excesiva de vocablos.
  • No utilizar siglas o abreviaturas que no hayan sido declaradas previamente; salvo que sean muy conocidas, como: MP, UM, MLP, etc.
  • No utilizar términos ofensivos o vulgares
  • Utilizar palabras comunes y de uso generalizado.
  • Redactar en forma impersonal.
  • Utilizar adecuadamente los signos de puntuación.
  • En la copia del informe que se archiva en el expediente de la auditoría, se debe señalar, al lado de cada hallazgo, las Referencias del Papel que lo originó dicho señalamiento.

Forma y contenido

Los auditores internos deben preparar informes por escrito para comunicar los resultados de cada servicio de Auditoría y Consultoría prestado en su organización.
El informe debe incluir:
  • los objetivos de la Auditoría Interna, su alcance y metodología;
  • exponer con claridad los hallazgos significativos y sus conclusiones; y
  • declarar que la Auditoría Interna se realizó de acuerdo con estas normas.
  • los informes por escrito son necesarios para:
  1. comunicar los resultados de la Auditoría Interna a los dirigentes y funcionarios que correspondan de los niveles de dirección facultados para ello;
  2. reducir el riesgo de que los resultados sean mal interpretados; y
  3. facilitar el seguimiento para determinar si se han adoptado las medidas correctivas apropiadas.

REDACCIÓN DE HALLAZGOS

REDACCION DE HALLAZGOS

La auditoría es vital ya que hace parte del conjunto de elementos que permiten verificar si el sistema Hace lo que Planificó y son un punto de partida para Actuar mediante acciones de mejoramiento.
Primero es necesario tener claridad en los conceptos, poco podemos hablar si no hay claridad sobre estos, es por esto que vamos a identificar inicialmente 2 basados en la norma ISO 19011:20012:
  • Criterios de auditoría: Conjunto de políticas, procedimientos o requisitos usados como referencia frente al cual se compara la evidencia de la auditoría.
  • Evidencia de auditoría: Registros, declaraciones de hechos o cualquier otra información que es pertinente para los criterios de auditoría y que es verificable.
Estos dos componentes integran el hallazgo. El primero hace referencia a los requisitos establecidos por la organización que el auditado debe cumplir y que debe ser delimitado antes de iniciar la auditoría puede ser la norma en que la empresa se está o pretende certificar, requisitos legales, procedimientos, políticas de gestión, todo lo que esté presente en el alcance de auditoría. El segundo hace referencia a comparar la realidad ante los requisitos aplicables, en qué grado se están cumpliendo estos criterios de auditoria.
Difícilmente se puede generar un hallazgo sin tener presente tanto los criterios de auditoría con la evidencia de auditoría. Ahora veamos dos nuevas definiciones también presentes en la norma ISO 19011:2012:
  • Hallazgo de auditoría: Resultados de la evaluación de la evidencia de la auditoría recopilada frente a los criterios de auditoría.
  • No Conformidad: Incumplimiento de un requisito.
Existen 3 tipos de hallazgos: Fortaleza, Observación-Oportunidad de Mejora y no conformidad, vamos a centrarnos en las no conformidades.

Teniendo en cuenta todo lo anterior, el hallazgo de auditoría es el resultado de comprar la evidencia de auditoría con los criterios de auditoría, si la evidencia no demuestra que se cumple el criterio de auditoría aplica una No conformidad.
Resultado de imagen para REDACCION DE HALLAZGOS

CONFIRMACIONES EXTERNAS (NIA 505)

NIA 505 - CONFIRMACIONES EXTERNAS

Objetivo:
El objetivo del auditor cuando utiliza procedimientos de confirmación externa es diseñar y aplicar dichos procedimientos con el fin de obtener evidencia de auditoría relevante y fiable.

Las confirmaciones son parte fundamental de la auditoria la cual son útil para la información para confirmar datos de los estados financieros.

TIPOS DE CONFIRMACION
Positiva: Esta de acuerdo
Negativa: No esta de acuerdo
Excepto: Si pero salvo que.....

Si la administración se niega el envío de confirmaciones, debe el auditor evaluar los riesgos, investigar razones por la cual la administración no quiere enviar dichas confirmaciones.

ELABORACION Y ENVIO
- La auditoria externa realiza el modelo la la carta de confirmacion
- La administracio o la entidad es la encargadda de enviar la carta de confirmacion a quien corresponda.

CONFIRMACIONES EN BASE NIAS A LOS ABOGADOS

- Como respuesta a los riesgos valorados en incorrecion material en las afirmaciones

- Para identificar litigios y reclamaciones

NIA 210

ACUERDO DE LOS TÉRMINOS DEL ENCARGO DE AUDITORÍA

Esta Norma trata de las responsabilidades que tiene el auditor al acordar los términos del encargo de auditoría con la dirección y, cuando proceda, con los responsables del gobierno de la entidad.

Ello incluye determinar si concurren ciertas condiciones previas a la auditoría cuya responsabilidad corresponde a la dirección y, cuando proceda, a los responsables del gobierno de la entidad. La NIA 220* trata de los aspectos relacionados con la aceptación del encargo que se encuentran bajo control del auditor.

Objetivo 

El objetivo del auditor es aceptar o continuar con un encargo de auditoría únicamente cuando se haya acordado la premisa sobre la que la auditoría se va a realizar mediante:

a) La determinación de si concurren las condiciones previas a una auditoría.

b) La confirmación de que existe una comprensión común por parte del auditor y de la dirección y, cuando proceda, de los responsables del gobierno de la entidad acerca de los términos del encargo de auditoría.

Limitaciones al alcance de la auditoría antes de la aceptación del encargo de auditoría:

Si la dirección o los responsables del gobierno de la entidad incluyen en la propuesta de los términos del encargo de auditoría la imposición de una limitación al alcance del trabajo del auditor de tal forma que el auditor considere que tendrá que denegar la opinión sobre los estados financieros, el auditor no aceptará dicho encargo con limitaciones como encargo de auditoría, salvo que esté obligado por las disposiciones legales o reglamentarias.

MARCO LEGAL

Dentro del Marco Legal para los términos al momento de aceptar el encargo de auditoria se debe de tener encuentra lo siguiente:

Marco con proposito General: Cumple con las necesidades comunes de información financiera a un Grupo de usuario

Marco con propósito especial: Cumple con las necesidades específica de un usuario.

REQUISITOS PARA UN MARCO DE REFERENCIA:

- Relevancia
- Neutralidad
- Integridad
- Confiabilidad
- Comprensibilidad

REQUISITOS DE ACUERDO CON LA ADMNISTRACION

A) Marco de Referencia en la preparación de los EEFF
B) Control Interno / Libre de fraude o error
C) Dar acceso al auditor para su respectivo alcance de auditoria.

Resultado de imagen para acuerdo

INFORME TECNICO

INFORME TÉCNICO

Para la elaboración  y preparación de un informe Técnico es necesario realizar las siguientes preguntas:

¿Qué ser va a escribir?
¿Quién lo va leer?
¿Qué uso se le dará?

Tipos:

Por extensión: Cortos y Largos
Por Función: Naturaleza de la empresa

ESTRUCTURA DE INFORME TÉCNICO GLOBAL

- Presentación
- Introducción
- Desarrollo / Hallazgos / Resultados
- Conclusiones y Recomendaciones
- Anexo

METODOLOGÍAS DE PREPARACIÓN

Uno debe de tener también su propia marca y estilo:

- Enumerar
-Clasificar
- Revisar
- Redactar
- Editar

REDACCIÓN:  Composición de textos escritos. Poner en escrito algo sucedido.


INFORMES DE AUDITORIA

INFORMES DE AUDITORIA

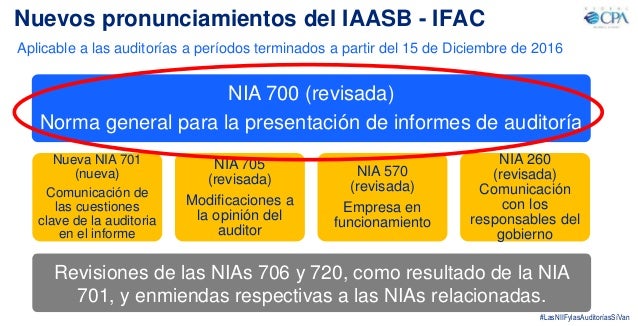
El informe de auditoría, es la forma en que se concreta el trabajo realizado por el auditor durante el período de visita al cliente y el tiempo de trabajo en oficina. El informe de Auditoría en su preparación, como factores relevantes, debe considerar lo siguiente: 
1. La información financiera debe haber sido preparada utilizando principios de contabilidad generalmente aceptados, 
2. Estos principios deben haber sido aplicados uniformemente. 
3. Se refiere a la presentación razonable de la situación financiera, los resultados y el flujo de efectivo. 4. Hacer referencia a otros auditores en el informe de auditoría, cuando corresponda. 
5. Información financiera comparativa

PARTES DEL INFORME DE AUDITORIA 
1. Opinión o dictamen del auditor 
2. Estados Financieros 
3. Notas a los Estados Financieros 
             Constitución de sociedad 
             Criterios Contables aplicados
               Notas a las cuentas del balance
Resultado de imagen para INFORMES DE AUDITORIA 2017 NIA 700